
「カードローンの返済方法にはどんな種類があるのか」「月々返済額はどう決まるのか」「一番早く完済できる返済方法は何か」。そう悩んでいる方に、返済方式の仕組みと主要各社の実勢、返済手段(振替・ATM・アプリ)別の使い分けを整理します。
結論を先にお伝えします。ほとんどのカードローンは「残高スライドリボルビング方式」を採用し、毎月の最低返済額は残高に応じて決まります。この方式は月々返済額を抑えられる代わりに、返済期間が長期化し総利息が膨らみやすい構造です。効率的な返済のためには、最低返済額に加えた繰上返済・随時返済の活用が鍵になります。
この記事では、カードローンの返済方式4種、月々返済額の決まり方、返済手段別の手数料と使い勝手、返済負担を減らす3つの戦略、返済遅延時の対処法まで、2026年7月時点の主要各社データで解説します。
カードローンの返済方法の要点
- ほぼ全社が「残高スライドリボルビング方式」を採用。残高に応じて月々返済額が変動
- 月々返済額の最低は残高10万円で4,000〜5,000円、100万円で2〜3万円が目安
- 返済手段は口座振替/ATM/銀行振込/アプリ/コンビニの5系統。手数料と使い勝手で選ぶ
- 効率的な返済は最低返済額+繰上返済/随時返済/返済日集約の3戦略
- 返済困難時は借入先へ事前相談が最優先。無断滞納は信用毀損リスク大
返済遅延・滞納時の詳細対応は下記の別記事をご覧ください。
カードローンの返済方式4種を整理
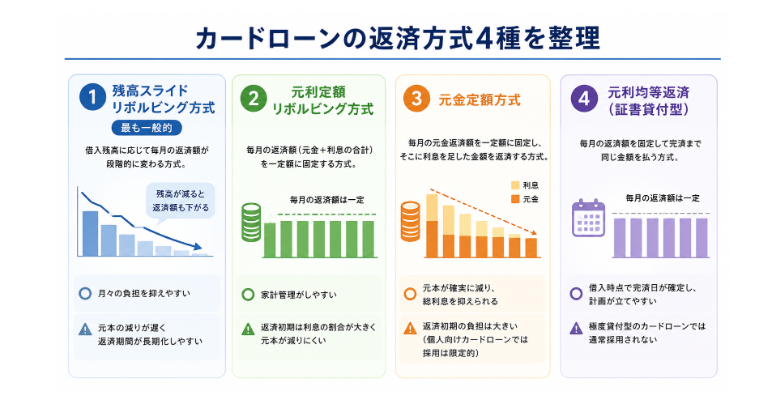
1. 残高スライドリボルビング方式(最も一般的)
借入残高に応じて毎月の返済額が段階的に変わる方式で、大半のカードローンで採用されています。残高が減れば返済額も下がる仕組みで、月々の負担を抑えやすい半面、元本の減りが遅く返済期間が長期化しやすい特徴があります。
2. 元利定額リボルビング方式
毎月の返済額(元金+利息の合計)を一定額に固定する方式。家計管理は楽ですが、返済初期は利息の割合が大きく元本が減りにくい点は残高スライド方式と同じ課題があります。
3. 元金定額方式
毎月の元金返済額を一定額に固定し、そこに利息を足した金額を返済する方式。返済初期の負担は大きいものの、元本が確実に減り、総利息を抑えられます。個人向けカードローンでの採用は限定的です。
4. 元利均等返済(証書貸付型)
フリーローン・目的別ローンで採用される、毎月の返済額を固定して完済まで同じ金額を払う方式。借入時点で完済日が確定するため計画が立てやすいですが、極度貸付型のカードローンでは通常採用されません。
月々の最低返済額の目安
主要カードローンの残高別最低返済額の目安を並べます。
残高 | プロミス | SMBCモビット | アイフル | 三井住友銀行CL |
|---|---|---|---|---|
10万円 | 約4,000円 | 約4,000円 | 約4,000円 | 約2,000円 |
30万円 | 約11,000円 | 約11,000円 | 約11,000円 | 約6,000円 |
50万円 | 約13,000円 | 約13,000円 | 約13,000円 | 約10,000円 |
100万円 | 約26,000円 | 約26,000円 | 約26,000円 | 約15,000円 |
※各社の返済方式・残高区分により変動。最新の最低返済額は必ず借入先の公式サイトで確認してください。
銀行カードローンは消費者金融より最低返済額が低めに設定される傾向があります。月々の負担を抑えたいなら銀行、早期完済を目指すなら消費者金融の最低額+繰上返済という使い分けが可能です。
返済手段の5系統と手数料実勢
1. 口座振替(自動引き落とし)
毎月の返済日に指定口座から自動引き落とし。手数料無料・払い忘れ防止の観点でおすすめされる基本手段です。ただし残高不足時の再引き落としルールは会社により異なり、1回でも失敗すると延滞扱いとなる会社もあります。
2. 提携ATM(銀行・コンビニ)
各社の提携ATMで返済可能。コンビニATM(セブン銀行・イオン銀行・E-net・ローソン銀行)が使えるかは会社により異なります。多くの場合、1万円以下の返済で110円、1万円超で220円の手数料がかかります。
3. 銀行振込
指定口座への振込。振込手数料は本人負担が原則で、金融機関の振込手数料体系に従います。振込元銀行によって数百円かかるため、少額返済の場合は他の手段の方が経済的です。
4. スマホアプリ(アプリATM連携)
プロミス・レイク等が提供するアプリで、セブン銀行ATMなどでスマホをかざして入出金する仕組み。カードレスで完結でき、家族にバレにくい利点があります。手数料は通常のATM返済と同水準です。
5. コンビニ端末(マルチメディア端末経由)
一部のカード会社ではローソンのLoppi等のマルチメディア端末で払込票を出力し、レジで支払う方法があります。手数料は330円前後で、他の手段より高めです。
効率的な返済のための3つの戦略
戦略1:最低返済額+随時返済で元本を早く減らす
残高スライドリボルビング方式では、最低返済額のみで返済し続けると総利息が膨らみます。給料日後の余剰資金で「随時返済(追加返済)」を行うことで、元本を早く減らし総利息を圧縮できます。
例:残高50万円・年18%・最低返済1.3万円で完済まで約48ヶ月、総利息約27万円。毎月+5,000円の随時返済を加えると、完済まで約33ヶ月、総利息約17万円で、10万円の総利息削減効果があります。
戦略2:繰上返済(一部・全額)で総利息を圧縮
ボーナス月・退職金・還付金など、まとまった資金が入ったタイミングで元本を一括または多額返済します。繰上返済の詳細は下記の別記事をご覧ください。
戦略3:複数社契約なら返済日を集約・またはおまとめ
複数社のカードローンを利用中の場合、返済日を月1〜2回に集約すると管理が楽になります。返済回数が多く負担が重いなら、金利の低い1社にまとめる「おまとめローン」で総利息を圧縮できるケースがあります。
返済シミュレーション:金額別・返済額別の完済時期
主要な借入額・月々返済額パターンでの完済時期と総利息の目安です。年利18%(消費者金融上限相当)と年利12%(銀行カードローン中位)で比較します。
借入30万円
月々返済額 | 年利18% 完済 | 総利息(18%) | 年利12% 完済 | 総利息(12%) |
|---|---|---|---|---|
1万円 | 約36ヶ月 | 約7万円 | 約34ヶ月 | 約4万円 |
1.5万円 | 約24ヶ月 | 約4.5万円 | 約22ヶ月 | 約3万円 |
2万円 | 約17ヶ月 | 約3万円 | 約16ヶ月 | 約2万円 |
借入50万円
月々返済額 | 年利18% 完済 | 総利息(18%) | 年利12% 完済 | 総利息(12%) |
|---|---|---|---|---|
1.5万円 | 約48ヶ月 | 約20万円 | 約42ヶ月 | 約12万円 |
2万円 | 約32ヶ月 | 約13万円 | 約29ヶ月 | 約8万円 |
3万円 | 約20ヶ月 | 約8万円 | 約18ヶ月 | 約5万円 |
借入100万円
月々返済額 | 年利18% 完済 | 総利息(18%) | 年利12% 完済 | 総利息(12%) |
|---|---|---|---|---|
3万円 | 約48ヶ月 | 約43万円 | 約41ヶ月 | 約24万円 |
4万円 | 約32ヶ月 | 約27万円 | 約29ヶ月 | 約16万円 |
5万円 | 約25ヶ月 | 約21万円 | 約23ヶ月 | 約12万円 |
※概算値。実際の返済額・利息額は各社の返済方式・残高スライド区分により変動します。
返済結果の確認方法と手順
返済が正常に処理されたかを確認する方法を整理します。返済トラブルの多くは「返済したつもりだった」という思い込みから発生するため、必ず反映確認までを1セットとしてください。
1. 会員ページ・アプリで残高確認
返済翌営業日以降、各社の会員ページ・スマホアプリにログインし、借入残高が想定通り減っているかを確認します。口座振替は約定日当日、ATM・振込は反映まで1〜2営業日かかることがあります。
2. 明細書・利用明細の確認
WEB明細サービスに登録している場合、返済履歴が明細に記録されます。紙明細を選択している場合は月次で郵送されます(家族バレを避けたい場合はWEB明細への切替を推奨)。
3. 口座振替の残高不足対応
約定日に口座残高が不足すると1回目の引き落としが失敗します。再引き落としの有無・タイミングは会社により異なり、1回でも失敗すると延滞扱いとなる会社もあります。約定日3日前までに残高を確認してください。
返済日と返済額を変更したい場合
返済日の変更
多くの会社で、給料日に合わせた返済日変更が可能です。会員ページ・電話・アプリから変更申請できます。ただし変更手続き中の1〜2回分は現行日程で返済する必要があります。
返済額の増額・減額
月々返済額を増やす(=早期完済)方向は自由に対応可能です。逆に減らす方向は、収入減少などの合理的理由が求められ、会社の判断で承認されるケースが一般的です。減額申請は延滞前に相談することが重要です。
返済遅延時のペナルティ:遅延損害金と信用情報影響
遅延損害金は年20%が上限
約定返済日に返済がなかった場合、翌日から返済日までの日数分に対して遅延損害金(年20%上限:利息制限法4条1項)が発生します。通常の利息(年15〜18%)より高い年20%が適用されるため、延滞期間が長引くほど負担が急増します。
例:残高30万円で30日間延滞した場合の遅延損害金
300,000円 × 0.20 ÷ 365 × 30 = 約4,932円
信用情報への影響
61日以上または3ヶ月以上の延滞は、信用情報機関(CIC・JICC・KSC)に「異動」情報が登録されます。異動情報は完済から原則5年間残り、その間は他社ローン・クレジットカード審査に影響します。詳細は下記の別記事をご覧ください。
完済までのケーススタディ:3つのモデル
ケースA:残高30万円・月々1.5万円返済
会社員Aさん(30代・年収400万円)は生活費補填として消費者金融で30万円借入(年利18%)。毎月給料日後に最低返済額(約1.3万円)に加え、意識的に1.5万円で返済。ボーナス月は3万円を追加返済。約20ヶ月で完済し、総利息は約4万円で済みました。
ケースB:残高50万円・繰上返済併用
会社員Bさん(40代・年収500万円)は急な冠婚葬祭費用として銀行カードローンで50万円借入(年利12%)。毎月2万円の返済に加え、四半期ボーナス(年2回・各5万円)を繰上返済に充当。約26ヶ月で完済し、総利息は約6.5万円でした。当初の月々最低額(約1.3万円)だけでは45ヶ月かかっていた計算です。
ケースC:残高100万円・おまとめ活用
会社員Cさん(30代・年収450万円)は3社合計100万円(平均年利17%)の借入があり、月々返済が3万円超で家計を圧迫。銀行のおまとめローン(年利8%)に1本化した結果、月々返済は変わらずでも総利息を約35万円圧縮できました。詳細は下記の別記事をご覧ください。
返済が困難になったときの対処法
ステップ1:借入先へ事前相談
返済が難しいと分かった時点で、無断滞納する前にカスタマーセンターに相談してください。多くの会社で返済猶予・返済額減額に応じてくれます。事前相談は信用情報への影響を最小化する最善策です。
ステップ2:家計の見直しとおまとめ検討
固定費(通信・保険・サブスク)を見直し、返済に回せる余力を作ります。複数社の借入がある場合はおまとめローンでの1本化を検討します。
ステップ3:法テラス・専門家に債務整理相談
返済継続が事実上不可能な場合、法テラス・弁護士に任意整理・個人再生・自己破産の相談を。収入・資産条件を満たせば法テラスの民事法律扶助で費用面のサポートが受けられます。
よくある質問(FAQ)
最低返済額だけ払っていれば延滞にならないですか?
約定日に最低返済額を返済していれば延滞にはなりません。ただし最低返済額は元本の減りが遅く、返済期間が長期化し総利息が膨らみます。生活余力があれば随時返済・繰上返済で積極的に元本を減らすことを推奨します。
コンビニATM返済に手数料はかかりますか?
多くの会社で1万円以下110円、1万円超220円の手数料がかかります。手数料を節約したい場合は、口座振替(無料)や自社ATM・提携銀行ATMの無料枠を活用してください。
返済日を給料日翌日にしたいのですが?
大半の会社で返済日変更が可能です。会員ページ・電話・アプリから申請してください。給料日25日→返済日26日など、直後に設定すると資金繰りが安定します。
一括返済で総利息が減らせるって本当ですか?
本当です。カードローンの利息は日割り計算のため、元本を一括で減らせばその日以降の利息が発生しなくなります。ボーナス時などまとまった資金がある場合、繰上返済・一括返済で総利息を大きく削減できます。
返済用の預金口座は借入元と同じ銀行の方がいい?
銀行カードローンは自行口座での口座振替が基本のため、同銀行口座があると便利です。消費者金融は主要都市銀行・ネット銀行のいずれでも口座振替可能な会社が多く、自分の給与振込口座からの振替設定が現実的です。
まとめ
カードローンの返済は方式・金額・手段の3軸で仕組みを理解することが第一歩です。要点を整理します。
- 大半のCLは残高スライドリボルビング方式で、残高に応じて月々返済額が変動
- 月々最低返済額は10万円で4〜5千円、100万円で2〜3万円が目安(消費者金融水準)
- 返済手段は口座振替/ATM/銀行振込/アプリ/コンビニの5系統、手数料と使い勝手で選ぶ
- 効率的返済は最低返済額+随時返済/繰上返済/返済日集約orおまとめの3戦略
- 返済困難時は借入先へ事前相談が最優先。無断滞納は信用毀損リスク大
※本記事は2026年7月時点の各社公表情報・関連法令をもとに作成しています。金利・返済方式・手数料等は予告なく変更される場合があります。試算は概算値で、実際の返済額・利息額は商品の返済方式・繰上返済有無により変動します。実際の借入・返済条件は各金融機関の公式サイトで確認のうえ、ご自身の判断と責任で手続きしてください。