

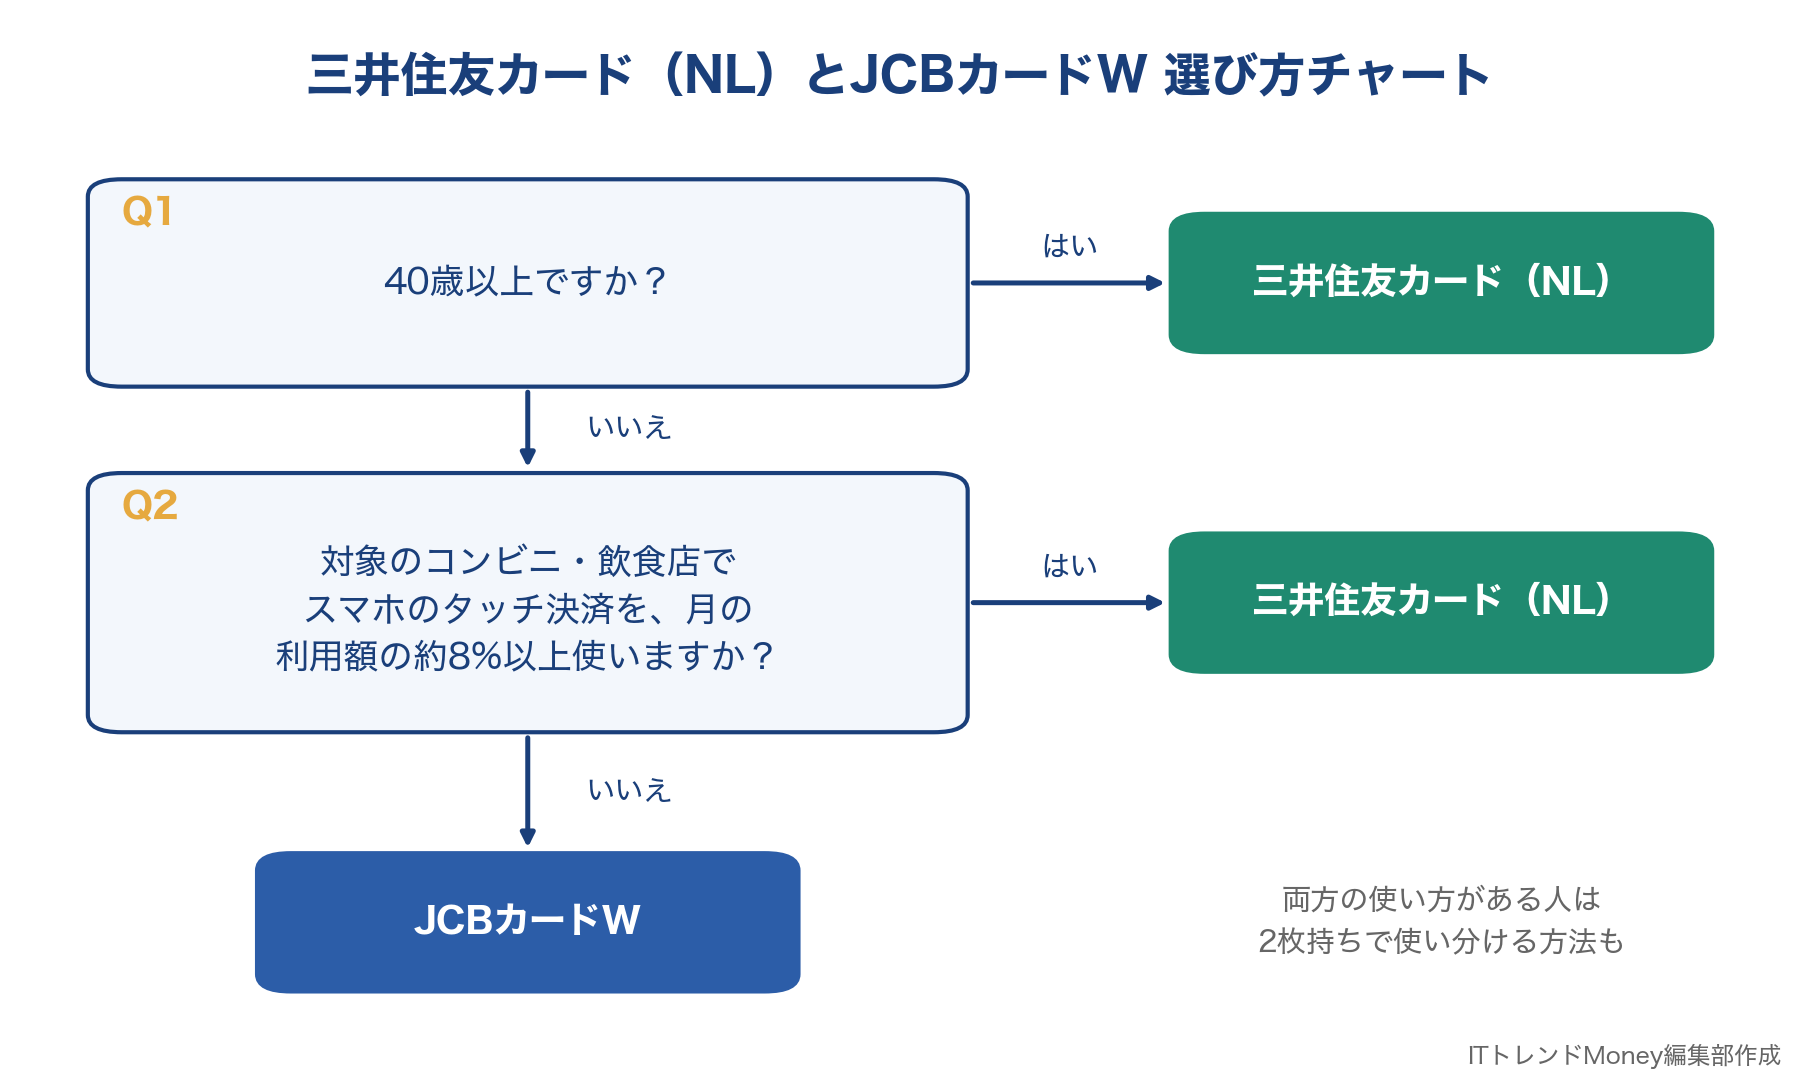
ITトレンドMoney編集部の試算では、三井住友カード(NL)が向いているのは、対象のコンビニ・飲食店でスマホのタッチ決済をよく使う人です。JCBカードWが向いているのは、Amazon.co.jpやスーパーなど、それ以外の支払いが中心の39歳以下の人です。分かれ目は、月5万円使う人なら、対象店でのスマホのタッチ決済が月約3,850円を超えるかどうかです。
どちらも年会費永年無料で、券面にカード番号のないナンバーレスで作れます。40歳以上の人はJCBカードWに申し込めないため、三井住友カード(NL)が選択肢になります。還元率・申込条件・付帯保険の違いと利用パターン別の試算は、両社の公式情報(2026年10月13日確認)をもとに計算しています。
三井住友カード(NL)とJCBカードWはどっちがいい?分かれ目はコンビニ・飲食店での使い方
この記事の結論
▶ 対象のコンビニ・飲食店でスマホのタッチ決済をよく使うなら三井住友カード(NL)
▶ それ以外の買い物が中心の人、Amazon.co.jpやスターバックスをよく使う人ならJCBカードW
▶ 40歳以上の人はJCBカードWに申し込めないため、三井住友カード(NL)が選択肢になる
項目 | 三井住友カード(NL) | JCBカードW |
|---|---|---|
年会費 | 永年無料 | 永年無料(39歳までに入会すれば40歳以降も無料) |
申込条件 | 満18歳以上(高校生を除く) | 18歳以上39歳以下で、本人または配偶者に安定継続収入のある方、または18歳以上39歳以下の学生(高校生を除く) |
基本還元率 | 0.5%(200円(税込)につき1ポイント) | 1.0%(毎月の利用合計200円(税込)につき2ポイント) |
還元率が上がる条件 | 対象のコンビニ・飲食店で、スマホのタッチ決済またはモバイルオーダーでの支払いでポイント7%還元※(事前エントリー不要) | J-POINTパートナー(要事前登録)でポイントアップ。最大21倍(10.5%) |
発行スピード | 最短10秒※でカード番号発行 | ナンバーレスなら最短5分でカード番号発行(カードは約1週間で到着) |
三井住友カード(NL)が向いている人
三井住友カード(NL)が向いているのは、対象のコンビニ・飲食店での支払いが多く、スマホのタッチ決済に抵抗がない人です。対象店では、スマホのタッチ決済またはモバイルオーダーでの支払いでポイント7%還元※になります。基本還元率は0.5%と控えめなため、対象店での支払いをどれだけ寄せられるかで価値が変わります。
年齢の上限がなく、満18歳以上(高校生を除く)なら申し込める点も特徴です。最短10秒※でカード番号が発行されるので、すぐにネットショッピングで使いたい人にも合います。年間100万円以上使うと、ゴールド(NL)へ年会費永年無料で切り替えられる案内が届く仕組みもあります(審査あり)。
※7%ポイント還元:カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
通常のポイント分を含んだ還元率です。
ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
JCBカードWが向いている人
JCBカードWが向いているのは、18歳以上39歳以下で、支払い先を問わずポイントを貯めたい人です。基本還元率が1.0%と、三井住友カード(NL)の2倍あります。スーパーやドラッグストアなど、高還元の対象店ではない支払いでは差がそのまま積み上がります。
J-POINTパートナーに事前登録すると、Amazon.co.jpやセブン-イレブンでは2.0%になります。スターバックスのオンライン入金やモバイルオーダー、すき家・吉野家・ガストなどでは10.5%です。39歳までに入会すれば、40歳以降も年会費はかかりません。
迷ったときの分かれ目は「月の利用額の約8%」
基本還元率だけで比べると、三井住友カード(NL)は0.5%、JCBカードWは1.0%です。三井住友カード(NL)がこの0.5%分の差を取り返すには、月の利用額の約7.7%以上を対象店でのスマホのタッチ決済に回す必要があります。セブン-イレブンはJCBカードWでも2.0%になるため、セブン-イレブン中心なら分かれ目は約9.1%に上がります。
月5万円使う人なら、対象のコンビニ・飲食店で月約3,850円(セブン-イレブン中心なら約4,550円)が目安です。昼食やコーヒーをほぼ毎日対象店で買う人は超えやすく、週に1〜2回程度の人は下回りやすい水準です。月の利用額ごとの差は、次の早見表で確認できます。
早見表:月の利用額別、年間でどっちが何円得?
三井住友カード(NL)のほうが得
JCBカードWのほうが得
| 月の利用総額 | 対象店でスマホのタッチ決済に回す額(月・円) | ||||
|---|---|---|---|---|---|
| 1,000 | 3,000 | 5,000 | 10,000 | 20,000 | |
| 月3万円 | +1,020 | +540 | +2,100 | +6,000 | +13,800 |
| 月5万円 | +2,220 | +660 | +900 | +4,800 | +12,600 |
| 月10万円 | +5,220 | +3,660 | +2,100 | +1,800 | +9,600 |
| 月15万円 | +8,220 | +6,660 | +5,100 | +1,200 | +6,600 |
| 月20万円 | +11,220 | +9,660 | +8,100 | +4,200 | +3,600 |
表内の数字は年間の差額(円)。編集部試算(1ポイント=1円換算)。対象店はJCBカードWの優待がない店(ローソンなど)として計算。セブン-イレブンで使う場合は、三井住友カード(NL)の差額が少し小さくなります。
三井住友カード(NL)とJCBカードWの基本スペック比較表
2枚の主なスペックを公式情報で並べました。年会費・家族カード・海外旅行傷害保険の上限額は同じで、還元率の仕組み・申込条件・国際ブランドが大きく違います。
項目 | 三井住友カード(NL) | JCBカードW |
|---|---|---|
年会費 | 永年無料 | 永年無料(39歳までに入会すれば40歳以降も無料) |
申込条件 | 満18歳以上(高校生を除く) | 18歳以上39歳以下で、本人または配偶者に安定継続収入のある方、または18歳以上39歳以下の学生(高校生を除く) |
国際ブランド | Visa/Mastercard | JCB |
基本還元率 | 0.5%(200円(税込)につき1ポイント) | 1.0%(毎月の利用合計200円(税込)につき2ポイント) |
還元率が上がる条件 | 対象のコンビニ・飲食店で、スマホのタッチ決済またはモバイルオーダーでの支払いでポイント7%還元※(事前エントリー不要) | J-POINTパートナー(要事前登録)でポイントアップ。最大21倍(10.5%) |
貯まるポイント | Vポイント | J-POINT |
ポイントの有効期限 | 最終変動日(貯める・使う・交換する)から1年。動きがあるたびに延長 | 獲得月から2年後の15日まで |
発行スピード | 最短10秒※でカード番号発行 | ナンバーレスなら最短5分でカード番号発行(カードは約1週間で到着) |
海外旅行傷害保険 | 最高2,000万円(旅費等をカードで支払った場合に適用。選べる無料保険への切り替えも可) | 最高2,000万円(出国前に航空券やツアー代金をカードで支払った場合に適用) |
ショッピング保険 | なし | ショッピングガード保険(海外での購入品、年間最高100万円・1事故につき自己負担1万円) |
ETCカード年会費 | 初年度無料。前年度に1回以上ETC利用の請求があれば翌年度も無料、なければ550円(税込) | 初年度無料。前年に1回以上のETC利用、またはショッピング利用合計50万円(税込)以上で無料、なければ550円(税込)。2026年11月以降の請求から順次適用 |
家族カード | 年会費永年無料 | 年会費無料 |
主なスマホ決済 | Apple Pay、Google Pay、Samsung Pay、iD、Visa・Mastercardのタッチ決済 | Apple Pay、Google Pay、Samsung Wallet(QUICPay)、MyJCB Pay |
締め日・支払日 | 15日締め翌月10日払い/月末締め翌月26日払いから選択 | 15日締め翌月10日払い |
発行会社 | 三井住友カード株式会社 | 株式会社ジェーシービー |
※7%ポイント還元:カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
通常のポイント分を含んだ還元率です。
ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
出典:各社公式サイト(2026年10月13日確認)。キャンペーンや対象店は変更されることがあるため、申し込み前に公式サイトで最新の条件を確認してください。
三井住友カード(NL)とJCBカードWの違い
スペック表のうち、選ぶときに影響が大きい違いを項目ごとに整理します。
【還元率】三井住友カード(NL)は対象店で高還元、JCBカードWはどこでも1.0%
三井住友カード(NL)の基本還元率は0.5%で、200円(税込)につき1ポイントのVポイントが貯まります。その代わり、対象のコンビニ・飲食店では、スマホのタッチ決済またはモバイルオーダーでの支払いでポイント7%還元※になります。高還元の対象を絞り、その分の還元を厚くした設計です。
JCBカードWは、毎月の利用合計200円(税込)につき2ポイントのJ-POINTが貯まり、基本還元率は1.0%です。対象店を意識しなくても1.0%が続くため、支払い先がばらばらな人ほど有利になります。たとえば対象店以外で年60万円使うと、三井住友カード(NL)は3,000ポイント、JCBカードWは6,000ポイントです。
【高還元の対象店】三井住友カード(NL)はコンビニ・飲食店、JCBカードWはパートナー店
三井住友カード(NL)の高還元は、セブン-イレブン・ローソンなどの主要コンビニと、マクドナルド・すき家・ガストなどの飲食店が対象です。事前のエントリーは不要ですが、スマホのタッチ決済かモバイルオーダーで支払う必要があり、カード現物のタッチ決済やiDは対象外です。
JCBカードWの高還元は、J-POINTパートナーと呼ばれる提携店で、利用前にポイントアップ登録が必要です。Amazon.co.jpとセブン-イレブンは2.0%です。スターバックス(オンライン入金・モバイルオーダーなど)、マクドナルド(モバイルオーダー・デリバリー)、すき家・吉野家・ガストなどは10.5%になります。
すき家・吉野家・ガスト・バーミヤン・ジョナサンと、マクドナルド・スターバックスのモバイルオーダーは、両方の対象店に入っています。これらの店では、JCBカードWのほうが還元率は高くなります。ただし店ごとに支払い方法の条件があり、たとえばすき家ではQUICPay(Apple Pay・Google Pay含む)での支払いはポイントアップの対象外です。
※7%ポイント還元:カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
通常のポイント分を含んだ還元率です。
ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
【申込条件】三井住友カード(NL)は満18歳以上、JCBカードWは18〜39歳
三井住友カード(NL)は、満18歳以上(高校生を除く)であれば年齢の上限なく申し込めます。JCBカードWは、18歳以上39歳以下で本人または配偶者に安定継続収入がある人、または18歳以上39歳以下の学生(高校生を除く)が対象です。
40歳以上の人は、JCBカードWの新規申し込みができません。一方で、39歳までに入会した人は40歳を過ぎても年会費無料のまま使い続けられます。30代後半の人は、年齢条件を満たしているうちに申し込むかどうかを判断する必要があります。
【国際ブランド】三井住友カード(NL)はVisa・Mastercard、JCBカードWはJCB
三井住友カード(NL)は、申し込み時にVisaかMastercardを選べます。JCBカードWは、日本発の国際ブランドであるJCBのみです。国内では大半の店でどちらも使えるため、日常の買い物で差を感じる場面は多くありません。
海外旅行や出張が多い人は、国際ブランドの違うカードを2枚持っておくと、一方が使えない店があったときの備えになります。2枚持ちにすれば、JCBとVisa・Mastercardを両方そろえられます。
【発行スピード】三井住友カード(NL)は最短10秒※、JCBカードWは最短5分
三井住友カード(NL)は、即時発行に対応していれば最短10秒※でカード番号が発行され、Vpassアプリで確認できます。19時31分から翌8時59分の申し込みでは、審査が終わるまで一時的に買い物枠が5万円になります。即時発行で申し込んだ場合は、家族カードとETCカードを同時に申し込めません。
JCBカードWは、ナンバーレスを選ぶと最短5分でカード番号が発行され、MyJCBアプリで確認できます。カード本体は約1週間で届きます。どちらも、カードが届く前にアプリで番号を確認できます。
※最短10秒カード番号発行:即時発行できない場合があります
【付帯保険】ショッピング保険はJCBカードWだけ
海外旅行傷害保険はどちらも最高2,000万円で、旅行代金などをカードで支払った場合に適用されます。JCBカードWは、出国前に航空券などの公共交通機関の代金か、募集型企画旅行の代金をカードで支払うことが条件です。三井住友カード(NL)は、入会後に「選べる無料保険」へ切り替えることもできます。
ショッピング保険は、JCBカードWにだけ付いています。海外でカードを使って購入した品物の破損や盗難を、年間最高100万円まで補償する内容で、1事故あたり1万円の自己負担があります。国内での購入品は対象外のため、日常の買い物の補償を期待する場合は対象範囲を確認してください。
【ポイントの有効期限】三井住友カード(NL)は最終変動日から1年、JCBカードWは獲得月から2年
三井住友カード(NL)のVポイントは、ポイントを貯める・使う・交換するたびに、その日から1年間に有効期限が延びます。毎月カードを使っていれば、実質的に失効の心配はほとんどありません。
JCBカードWのJ-POINTは、獲得した月から2年後の15日までが有効期限です。使っていても期限は延びないため、古いポイントから順に失効します。まとめて大きな交換をしたい人は、2年以内に使い道を決めておく必要があります。
【ETCカード・締め日】細かな条件にも違いがある
ETCカードは、どちらも初年度無料で、翌年度以降は条件を満たさないと年550円(税込)かかります。三井住友カード(NL)は前年度に1回以上ETCの利用請求があれば無料です。JCBカードWは、前年に1回以上のETC利用か、ショッピング利用合計50万円(税込)以上で無料になります。
JCBの条件は2026年11月以降の請求から、カードの有効期限月に応じて順次適用されます。締め日・支払日は、三井住友カード(NL)が「15日締め翌月10日払い」と「月末締め翌月26日払い」から選べ、JCBカードWは15日締め翌月10日払いです。
三井住友カード(NL)とJCBカードWの共通点
2枚には、維持費と基本的な使い勝手で共通する部分が多くあります。
項目 | 2枚に共通する内容 |
|---|---|
年会費 | 永年無料 |
海外旅行傷害保険 | 最高2,000万円(旅行代金などをカードで支払った場合に適用) |
家族カード | 年会費無料 |
どちらも年会費と家族カードの年会費がかからないため、2枚とも持っていても維持費は発生しません。海外旅行傷害保険の上限額と、旅行代金をカードで払うことが条件になる点も同じです。違いが出るのは、どこで使うとポイントが増えるかと、申し込める年齢の範囲です。
三井住友カード(NL)とJCBカードWで年間いくら差がつく?利用パターン別の試算
還元率の差が実際にどのくらいの金額になるかを、ITトレンドMoney編集部が試算しました。1ポイント=1円として計算し、端数処理や上限、キャンペーン分は考慮していません。
利用シーン別の還元率早見表
主な利用シーンごとに、2枚の還元率を並べました。三井住友カード(NL)はスマホのタッチ決済またはモバイルオーダー、JCBカードWはJ-POINTパートナーへの事前登録を前提にしています。
利用シーン | 三井住友カード(NL) | JCBカードW | ポイントが多い方 |
|---|---|---|---|
ローソン・ミニストップ・セイコーマートなど | 7%※(スマホのタッチ決済) | 1.0%(通常分) | 三井住友カード(NL) |
セブン-イレブン | 7%※(スマホのタッチ決済) | 2.0%(J-POINTパートナー・要事前登録) | 三井住友カード(NL) |
マクドナルド(店頭)・モスバーガー・サイゼリヤ・ドトールなど | 7%※(スマホのタッチ決済) | 1.0%(通常分) | 三井住友カード(NL) |
すき家・吉野家・ガスト | 7%※(スマホのタッチ決済。すき家・吉野家はモバイルオーダーも対象) | 10.5%(J-POINTパートナー・要事前登録。QUICPay払いは対象外) | JCBカードW |
マクドナルド(モバイルオーダー) | 7%※(モバイルオーダー) | 10.5%(J-POINTパートナー・要事前登録) | JCBカードW |
スターバックス(モバイルオーダー) | 7%※(アプリ等のモバイルオーダーでApple Pay払い) | 10.5%(J-POINTパートナー・要事前登録) | JCBカードW |
スターバックス カードへのオンライン入金 | 0.5%(入金は高還元の対象外) | 10.5%(J-POINTパートナー・要事前登録。店頭入金は対象外) | JCBカードW |
Amazon.co.jp | 0.5%(通常分) | 2.0%(J-POINTパートナー・要事前登録) | JCBカードW |
その他の店(スーパー・ドラッグストアなど) | 0.5%(通常分) | 1.0%(通常分) | JCBカードW |
※7%ポイント還元:カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
通常のポイント分を含んだ還元率です。
ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
出典:三井住友カード・JCB公式サイトとJ-POINTパートナーの掲載内容をもとに編集部作成(2026年10月13日確認)。JCBカードWの倍率は2026年1月時点の公式情報で、店ごとに期間や対象外の支払い方法が定められています。
月5万円の利用パターン別・年間ポイント試算
月5万円を使う人を4つのパターンに分け、年間のポイントを比べました。
利用パターン(月5万円) | 月の内訳 | 三井住友カード(NL)(年間) | JCBカードW(年間) | 差 |
|---|---|---|---|---|
コンビニ・ファストフードをよく使う | ローソンなど 6,000円、セブン-イレブン 4,000円、マクドナルド(店頭)など 3,000円、その他 37,000円 | 13,140円 | 6,480円 | 三井住友カード(NL)が6,660円多い |
牛丼・ファミレス・スターバックスをよく使う | すき家・吉野家・ガスト 5,000円、スターバックス(モバイルオーダー) 2,000円、スターバックス(オンライン入金) 2,000円、その他 41,000円 | 8,460円 | 16,260円 | JCBカードWが7,800円多い |
ネット通販が多い | Amazon.co.jp 15,000円、セブン-イレブン 2,000円、その他 33,000円 | 4,560円 | 8,040円 | JCBカードWが3,480円多い |
対象店をほとんど使わない | その他 50,000円 | 3,000円 | 6,000円 | JCBカードWが3,000円多い |
出典:編集部試算(1ポイント=1円換算、2026年10月13日時点の公式情報をもとに計算)。
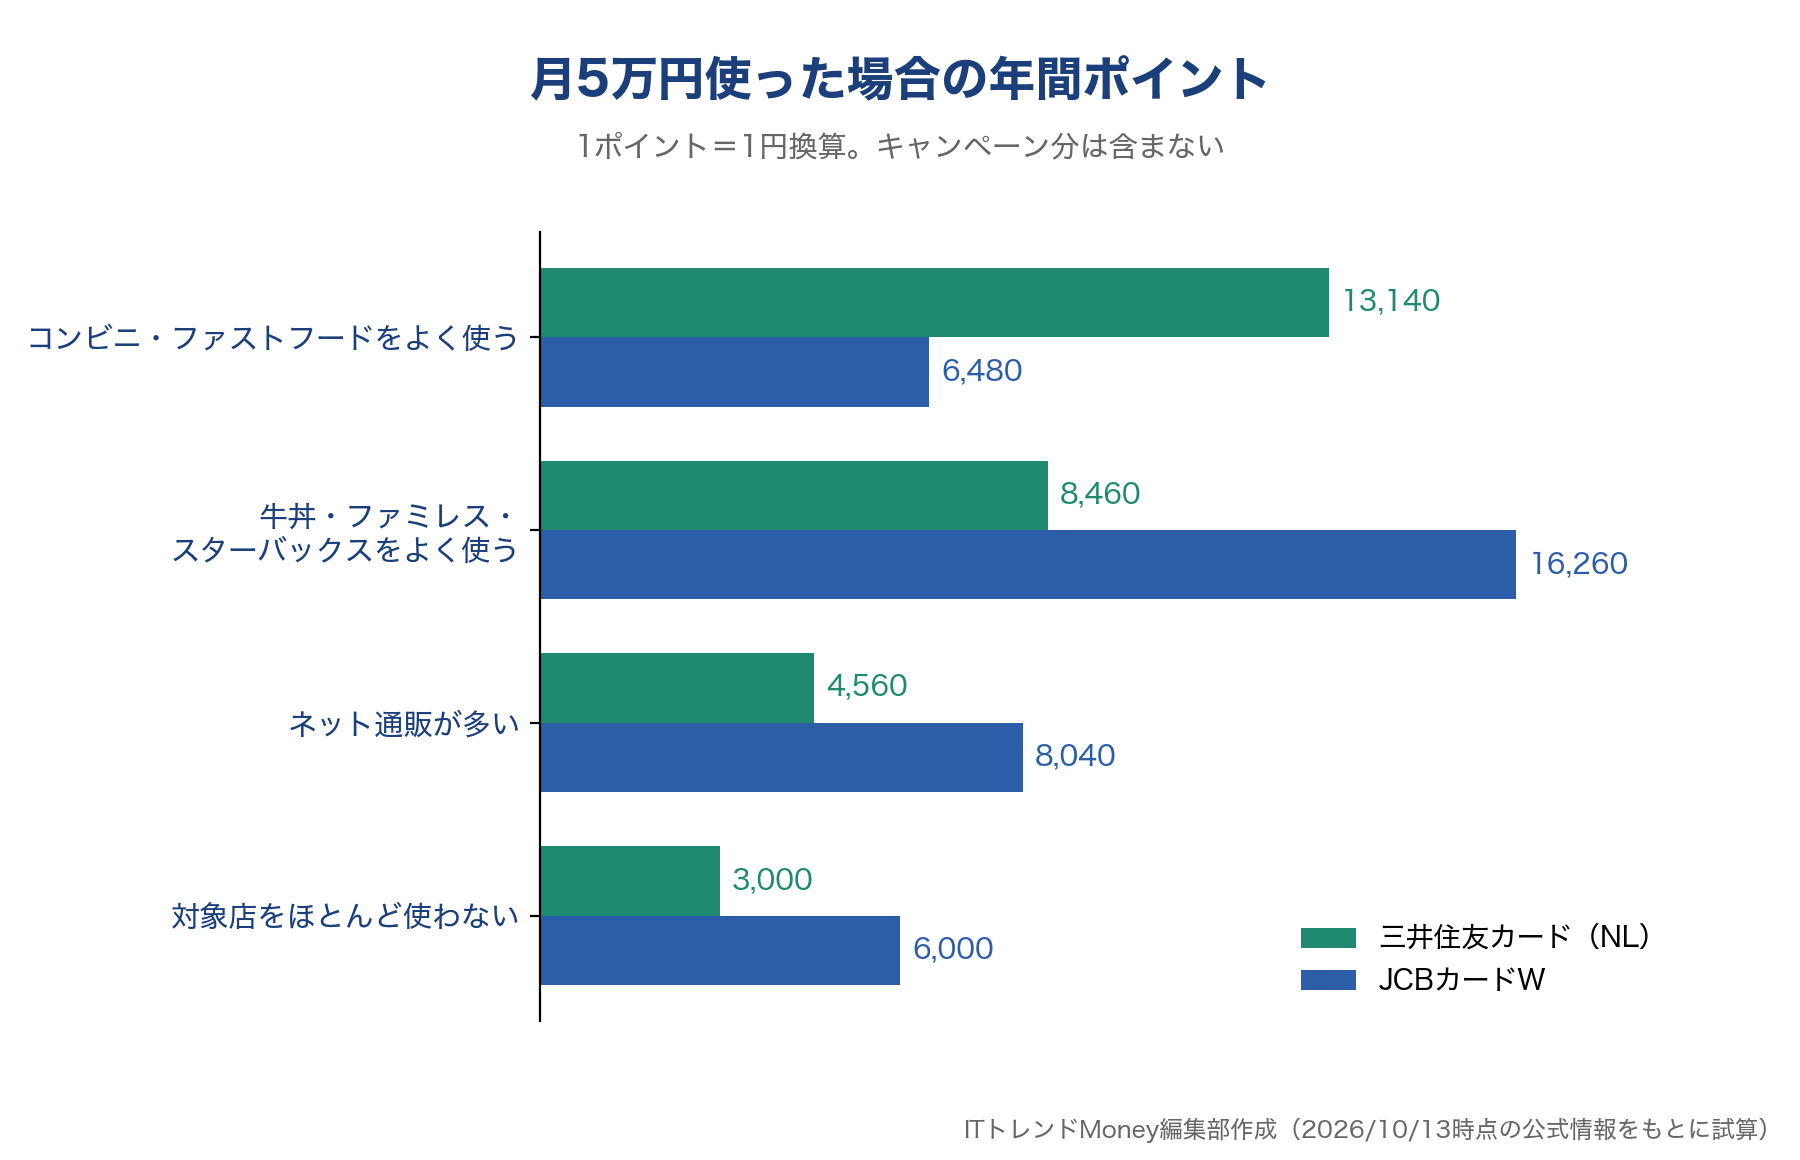
コンビニ・ファストフードの利用が月1万3,000円ある人は、三井住友カード(NL)が年間で約6,700円多くなります。一方で、牛丼・ファミレス・スターバックスが中心の人や、ネット通販が多い人は、JCBカードWのほうが年間3,500〜7,800円ほど多くなりました。
対象店をほとんど使わない人は、基本還元率の差がそのまま表れ、JCBカードWが年間3,000円多くなります。自分の支払いがどのパターンに近いかは、直近2〜3か月のカード明細やスマホ決済の履歴で確認できます。
損益分岐:対象店で月いくら使うと三井住友カード(NL)が上回るか
月の利用総額ごとに、対象店での利用がいくらを超えると三井住友カード(NL)のポイントがJCBカードWを上回るかを計算しました。表の金額を超えると、三井住友カード(NL)が有利です。ほかの支払いはすべて通常の還元率として計算しています。
月の利用総額 | 対象店がローソンなどの場合 | 対象店がセブン-イレブンの場合 |
|---|---|---|
月3万円 | 約2,310円(7.7%) | 約2,730円(9.1%) |
月5万円 | 約3,850円(7.7%) | 約4,550円(9.1%) |
月10万円 | 約7,690円(7.7%) | 約9,090円(9.1%) |
出典:編集部試算(三井住友カード(NL)は対象店でのスマホのタッチ決済、JCBカードWはセブン-イレブンでJ-POINTパートナー登録済みとして計算)。
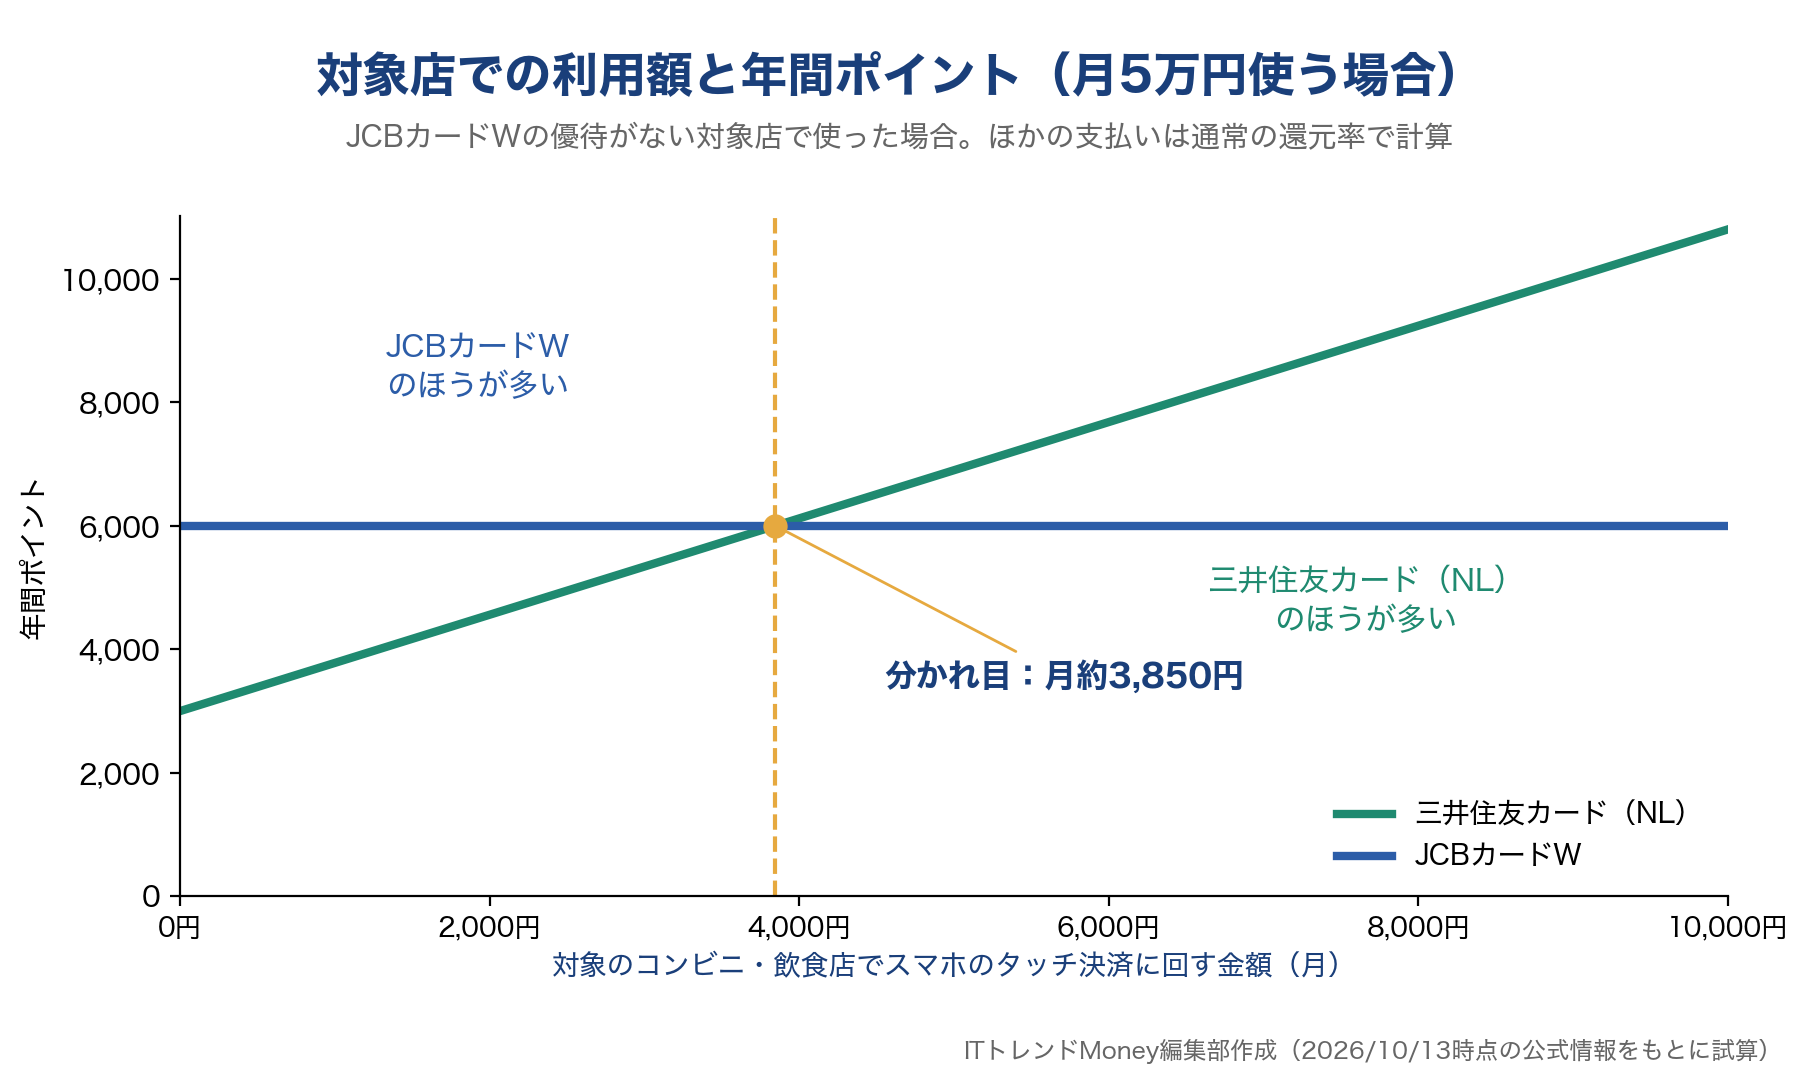
月3万円の人なら約2,310円、月10万円の人なら約7,690円が分かれ目です。ただし、すき家・吉野家・ガストやスターバックスなど、JCBカードWの還元率が高い店での利用が多い場合は、その分だけ分かれ目が上がります。これらの店で月1,000円使うごとに、JCBカードWとの差は年間約420円広がります。
ポイントの使い道と価値の違い|VポイントとJ-POINT
三井住友カード(NL)で貯まるVポイントは、VポイントPayアプリにチャージすると、1ポイント=1円として買い物に使えます。SBI証券では1ポイント=1円として投資信託の購入にも充てられ、ポイントで投資を始めたい人には使い道が広がります。
JCBカードWで貯まるJ-POINTは、2026年1月13日に旧Oki Dokiポイントから切り替わったポイントです。MyJCB Payで支払いに使えば1ポイント=1円で、JCBギフトカードへの交換も1ポイント=1円分です。Amazon.co.jpでの支払いにも使えますが、交換先によっては1ポイントの価値が1円を下回ることがあります。
どちらも1ポイント=1円で使える方法があるため、使い道で大きな差はつきにくいと言えます。違いが出るのは有効期限で、Vポイントは使うたびに延び、J-POINTは獲得月から2年で失効します。
ポイントの貯め方と交換先の詳細は、三井住友カードのVポイント還元率・使い方とJCBカードWのJ-POINT還元率・使い方をご覧ください。
三井住友カード(NL)とJCBカードWの申込条件・審査・発行スピードの違い
申し込める人の範囲は、三井住友カード(NL)のほうが広く設定されています。満18歳以上(高校生を除く)であれば年齢の上限がなく、40代以降の人や、すでに40歳を超えた人も対象です。JCBカードWは18歳以上39歳以下に限られ、学生は高校生を除いて申し込めます。
審査の基準は、どちらのカード会社も公表していません。申込条件を満たしていても、収入や他社の借入状況、信用情報の内容によって結果は変わります。どちらが通りやすいかを公式情報から判断することはできないため、自分の状況で申込条件を満たしているかを先に確認してください。
発行スピードは、三井住友カード(NL)が最短10秒※、JCBカードWが最短5分でカード番号が発行されます。即時発行には、申込時間や本人確認の方法などの条件があり、条件によっては通常の審査になります。
※最短10秒カード番号発行:即時発行できない場合があります
審査の流れや申し込み前に確認したい点は、三井住友カードの審査とJCBカードWの審査で詳しく紹介しています。
三井住友カード(NL)とJCBカードWの注意点|申し込む前に確認したいこと
三井住友カード(NL)の注意点
三井住友カード(NL)の高還元は、スマホのタッチ決済またはモバイルオーダーでの支払いが条件です。カード現物でのタッチ決済、iD、カードの差し込み、磁気取引は対象外で、基本の0.5%しか付きません。スマホにカードを登録し、店頭ではスマホをかざす習慣をつけることで、この条件を満たせます。
1回の支払いが一定金額(原則1万円)を超えると、タッチ決済ではなくカードの差し込みが必要になる場合があります。また、Mastercardを選んだ場合、Google PayとSamsung Payではタッチ決済が使えません。Androidスマホを使う人は、申し込み時にVisaを選ぶと高還元の条件を満たしやすくなります。
JCBカードWの注意点
JCBカードWは、39歳以下でなければ申し込めません。40歳を過ぎてから作りたくなっても新規入会はできないため、将来も使う可能性がある人は早めに判断する必要があります。
J-POINTパートナーでのポイントアップは、MyJCBでの事前登録が必要です。登録前の利用は対象にならないため、よく使う店はカードが届いたらすぐに登録しておくと取りこぼしを防げます。店ごとに対象外の支払い方法や期間が決まっているので、利用前にJ-POINTパートナーのページで条件を確認してください。
三井住友カード(NL)とJCBカードWの2枚持ちはあり?使い分けのルール
2枚とも年会費永年無料のため、両方持って支払い先で使い分ける方法もあります。使い分けのルールは、「三井住友カード(NL)の対象店ではスマホのタッチ決済、それ以外はJCBカードW」です。ただし、両方の対象店に入っている店(すき家・吉野家・ガスト、マクドナルドやスターバックスのモバイルオーダーなど)は、還元率の高いJCBカードWを使います。
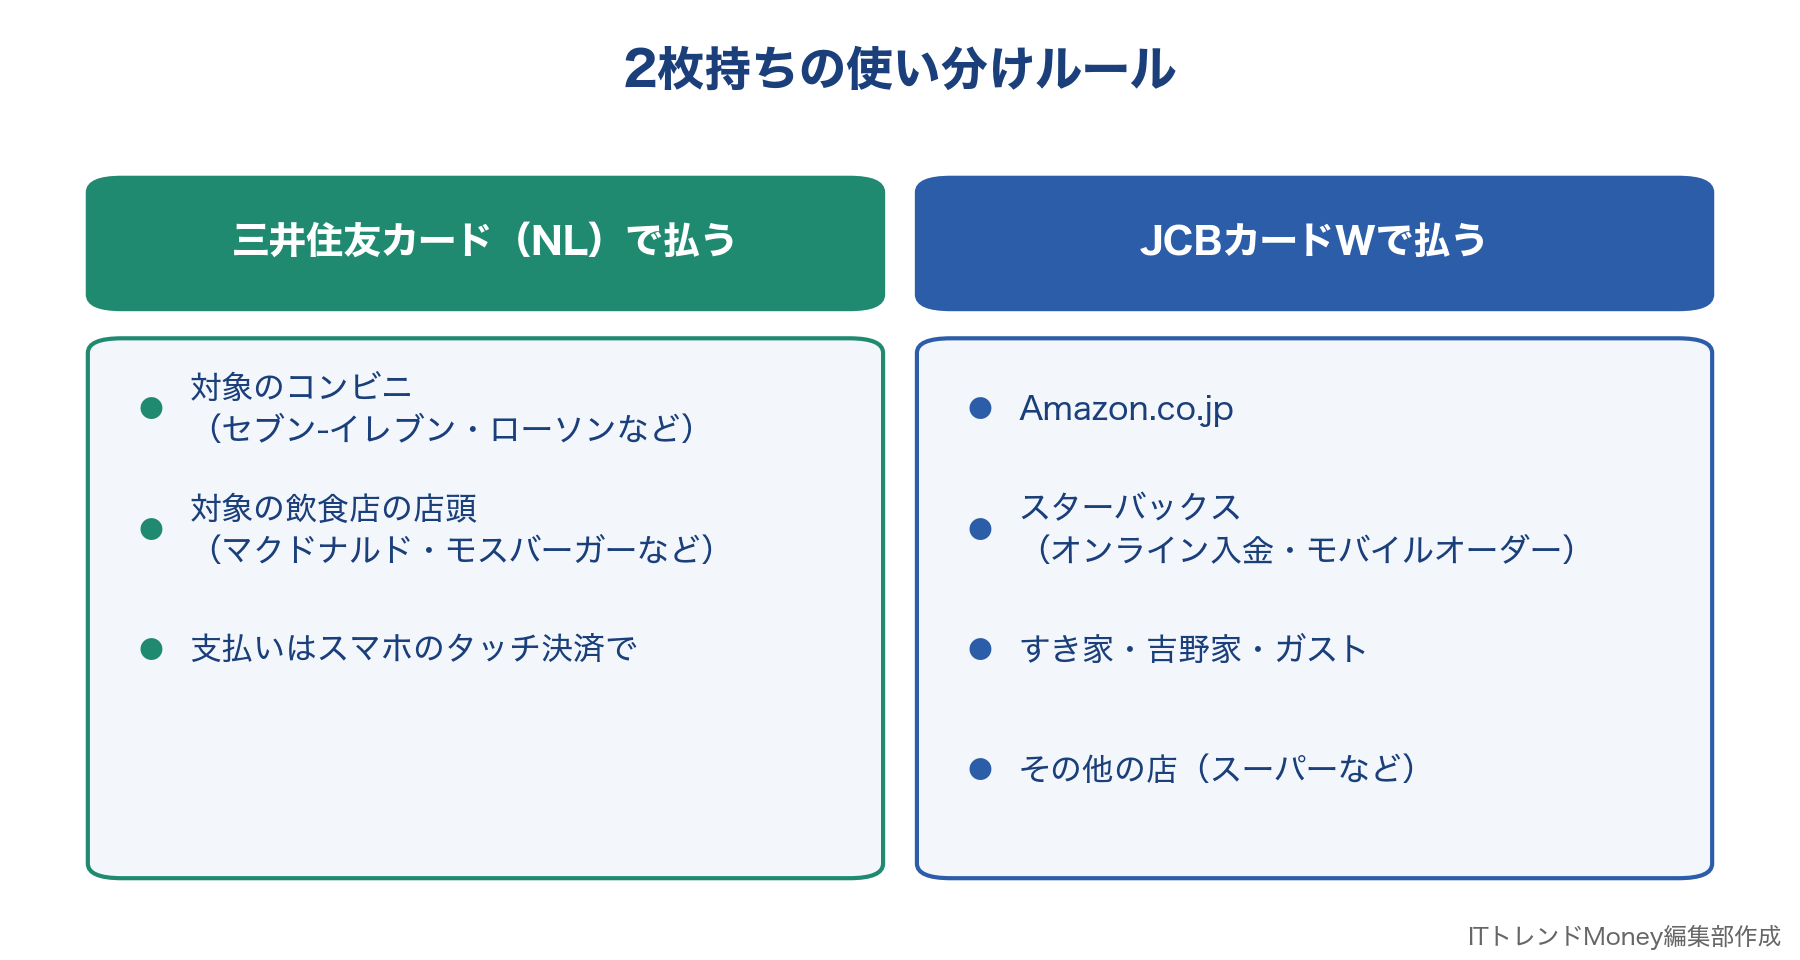
月5万円の支払いを2枚で使い分けた場合を試算しました。
利用シーン | 月の利用額 | 使うカード | 還元率 | 月のポイント |
|---|---|---|---|---|
ローソンなど | 5,000円 | 三井住友カード(NL) | 7%※ | 350ポイント |
セブン-イレブン | 3,000円 | 三井住友カード(NL) | 7%※ | 210ポイント |
マクドナルド(店頭)など | 3,000円 | 三井住友カード(NL) | 7%※ | 210ポイント |
Amazon.co.jp | 10,000円 | JCBカードW | 2.0% | 200ポイント |
すき家・吉野家・ガスト | 3,000円 | JCBカードW | 10.5% | 315ポイント |
その他 | 26,000円 | JCBカードW | 1.0% | 260ポイント |
合計 | 50,000円 | 1,545ポイント(年間18,540ポイント) |
持ち方 | 年間ポイント |
|---|---|
三井住友カード(NL)だけ | 13,920ポイント |
JCBカードWだけ | 10,980ポイント |
2枚を使い分け | 18,540ポイント |
※7%ポイント還元:カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
通常のポイント分を含んだ還元率です。
ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
出典:編集部試算(1ポイント=1円換算、2026年10月13日時点の公式情報をもとに計算)。
この例では、2枚を使い分けると年間18,540ポイントになり、どちらか1枚だけの場合より約4,600〜7,600ポイント多くなります。一方で、支払いのたびにカードを選ぶ手間がかかり、引き落とし日や利用明細も2つに分かれます。
ETCカードは、どちらか1枚に寄せると年会費の条件を満たしやすくなります。高速道路を年に1回以上使うなら、どちらで作っても翌年度以降の年会費はかかりません。組み合わせの考え方は、クレジットカード最強の2枚の組み合わせでも紹介しています。
三井住友カード(NL)とJCBカードWの比較でよくある質問
Q. 学生ならどっちがいい?
どちらも高校生を除く18歳以上の学生が申し込めます。コンビニやファストフードでスマホ決済を使う機会が多いなら、三井住友カード(NL)のほうがポイントは多くなります。ネット通販やカフェのモバイルオーダーが多いなら、JCBカードWが有利です。学生向けのカードは学生向けクレジットカードランキングでも比較しています。
Q. メインカード1枚にするならどっち?
支払い先が分散している人や固定費が多い人は、基本還元率1.0%のJCBカードWのほうがポイントは多くなります。対象のコンビニ・飲食店での支払いが月の利用額の約8%を超えるなら、三井住友カード(NL)が上回ります。年間100万円以上使う見込みがあれば、ゴールド(NL)への切り替えも視野に入ります。
Q. 審査はどっちが通りやすい?
審査の基準はどちらも公表されておらず、どちらが通りやすいとは言えません。申込条件は、三井住友カード(NL)が満18歳以上(高校生を除く)、JCBカードWが18歳以上39歳以下です。申し込み前に、他社の借入や支払いの遅れがないかを確認しておくと、審査で不利になる要素を減らせます。
Q. 海外旅行に持っていくならどっち?
海外旅行傷害保険はどちらも最高2,000万円で、旅行代金をカードで支払うことが条件です。国際ブランドは、三井住友カード(NL)がVisa・Mastercardから選べ、JCBカードWはJCBです。海外での買い物の補償を重視するなら、ショッピングガード保険が付くJCBカードWが候補になります。
Q. ポイントはどっちが使いやすい?
どちらも1ポイント=1円で買い物に使う方法があります。Vポイントは、VポイントPayアプリへのチャージやSBI証券での投資信託の購入で1ポイント=1円です。J-POINTは、MyJCB PayやJCBギフトカードへの交換で1ポイント=1円になります。有効期限を気にしたくない人には、使うたびに期限が延びるVポイントが扱いやすい仕組みです。
Q. 40歳以上でもJCBカードWは作れる?
JCBカードWの申し込みは39歳以下に限られるため、40歳以上の人は新規で作れません。39歳までに入会していれば、40歳以降も年会費無料で使い続けられます。40歳以上の人が基本還元率を重視する場合は、JCBの他のカードや別のカード会社の年会費無料カードと比べることになります。
Q. 2枚持ちするとき、ETCカードはどちらで作る?
高速道路を年1回以上使うなら、どちらで作っても翌年度以降の年会費はかかりません。利用が年1回未満になりそうな場合、JCBカードWはショッピング利用合計50万円(税込)以上でも無料になります。メインで使う側がJCBカードWなら、この条件を満たしやすくなります。ETCカードの比較はETCカードおすすめ比較で紹介しています。
まとめ|三井住友カード(NL)とJCBカードWは「どこで使うか」で選ぶ
三井住友カード(NL)とJCBカードWは、どちらも年会費永年無料で、海外旅行傷害保険の上限額も同じです。選ぶときの分かれ目は、次の2点です。
1つ目は、対象のコンビニ・飲食店でのスマホ決済の多さです。月の利用額の約8%以上を対象店でスマホのタッチ決済に回せるなら三井住友カード(NL)、それより少ないならJCBカードWのほうがポイントは多くなります。2つ目は年齢で、40歳以上の人はJCBカードWに申し込めません。
両方の強みを活かしたい人は、2枚を持って支払い先で使い分ける方法もあります。まずは直近のカード明細で、対象店での支払いが月いくらあるかを確認してみてください。
関連記事:
免責事項:本記事は情報の提供のみを目的としており、特定のクレジットカードの勧誘や契約の推奨を行うものではありません。掲載しているポイント還元率・年会費・特典等の情報は記事執筆時点のものであり、カード会社の改定により変更される場合があります。審査の可否はカード会社の裁量により決定されるため、本記事の内容が審査通過を保証するものではありません。ご契約・お申し込みは、必ず各カード会社の公式サイトにて最新情報をご確認の上、お客様ご自身の判断と責任において行っていただきますようお願いいたします。